LIGHT KREDIT PH - Online Loan

Mga screenshot
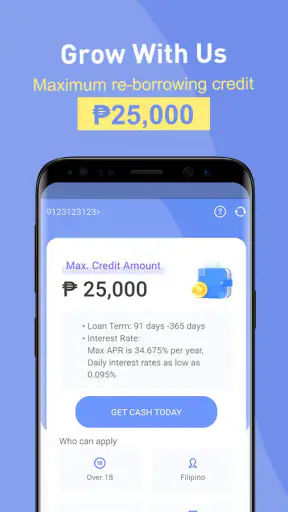
Mga detalye
- Rating
- 1.17K mga review
- Bersyon
- 1.0.42
- Developer
- PRIMA FINTECH SOFTWARE DEVELOPMENT CORPORATION
Pagsusuri ni Norviv
Kapag biglang may kailangang bayaran at hindi sapat ang laman ng wallet, madaling matukso sa unang lending app na makita. Sa paggamit ko ng LIGHT KREDIT PH - Online Loan, mas nakita ko itong parang mabilis na digital na daan para sa mga Pilipinong nangangailangan ng cash installment loan, pero hindi ito dapat ituring na awtomatikong solusyon sa lahat ng problemang pinansyal. Mahalaga pa ring basahin ang bawat kondisyon bago magpatuloy.
Ang app ay kabilang sa kategoryang pampinansya at ginawa ng PRIMA FINTECH SOFTWARE DEVELOPMENT CORPORATION. Libre itong i-install, may age rating na 3+, at gumagana sa Android 7.0 pataas. Sa kasalukuyang bersyon nitong 1.0.42, kapansin-pansin na ang pangunahing layunin ay manatiling simple ang unang hakbang para sa isang taong naghahanap ng emergency loan sa telepono.
Ganito ko tiningnan ang kasalukuyang karanasan
Ang pinakamalaking lakas nito ay ang malinaw na direksiyon: hindi ito budgeting app, investment platform, o digital wallet na may maraming hiwalay na gamit. Ang sentro ng karanasan ay ang pag-aapply para sa cash installment loan. Para sa isang user na may agarang gastusin, nakatutulong ang ganitong pokus dahil hindi ka kailangang maghanap sa napakaraming menu bago makita kung saan magsisimula.
Gayunman, ang pagiging diretso ay may kapalit. Hindi ibig sabihin ng mabilis na pagpunta sa application screen na mabilis ding maaaprubahan ang loan o agad na magiging available ang pera. Ang aplikasyon ay simula pa lamang ng proseso. Kailangang maging maingat sa impormasyong inilalagay, sa mga dokumentong hinihingi, at lalo na sa kabuuang obligasyong kasama ng installment.
Sa tingin ko, mas bagay ang app sa taong may tiyak at pansamantalang pangangailangan—halimbawa, isang biglaang bayarin na may malinaw na petsa kung kailan mababayaran. Hindi ko ito irerekomenda bilang regular na pantapal sa araw-araw na kakulangan sa budget. Kapag paulit-ulit na nangyayari ang pangungutang para mabayaran ang naunang utang, maaaring lumala ang problema kahit maginhawa ang proseso sa simula.
Makikita rin sa pagtanggap ng mga user na may interes sa ganitong serbisyo: mayroon itong average rating na 4.4 mula sa humigit-kumulang 7,200 ratings, kasama ang nasa 1,200 review at mahigit 500,000 install. Hindi sapat ang mga bilang na ito para masabing pare-pareho ang karanasan ng lahat, pero nagpapakita itong ginagamit na ito ng malaking grupo ng mga naghahanap ng digital lending option.
Para kanino ito praktikal
Pinakamakatuwiran ang paggamit nito para sa taong may smartphone na tugma sa minimum operating system, may maaasahang internet, at kayang suriin ang mga detalye ng loan bago pumayag. Kung komportable kang magbasa ng terms sa maliit na screen at magtabi ng kopya ng mahahalagang impormasyon, mas magiging maayos ang iyong paghahanda.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
May silbi rin ito para sa mga taong kailangang magsimula ng application sa labas ng tradisyonal na oras ng isang opisina. Hindi nito inaalis ang pagsusuri o anumang requirement, pero ang digital na format ay maaaring mas convenient kaysa sa pagpunta sa pisikal na sangay. Para sa user na sanay sa mobile forms, mas kaunti ang abala sa unang bahagi ng proseso.
Hindi ito magandang piliin ng taong ayaw magbigay ng kinakailangang impormasyon, hindi kayang panatilihin ang repayment schedule, o umaasang garantiya ang isang loan request. Hindi rin ito para sa taong hindi muna magtatanong kung magkano ang kabuuang babayaran. Sa lending app, ang pinakamurang tingin sa unang screen ay hindi laging katumbas ng pinakamababang tunay na gastos.
Isang makatotohanang gamit sa araw-araw
Isipin ang isang empleyadong kailangang magbayad ng agarang medical o household expense bago dumating ang susunod na sahod. Sa ganitong sitwasyon, maaaring gamitin ang app para magsimula ng loan request, ilagay ang tamang personal na detalye, at suriin kung pasok sa kakayahan ang installment. Ang mahalagang hakbang ay hindi ang pagpindot agad sa submit, kundi ang paggawa muna ng simpleng budget: magkano ang matitira pagkatapos ng pagkain, pamasahe, renta, utilities, at iba pang utang.
Kung ang installment ay mag-iiwan ng sapat na buffer para sa mga hindi inaasahang gastusin, mas may saysay ang pag-aaral sa offer. Kung wala nang matitira sa bawat payday, mas mabuting maghanap muna ng ibang paraan, tulad ng pakikipag-usap sa pinagkakautangan tungkol sa extension o paghingi ng tulong sa mas ligtas na pinanggagalingan. Ang app ay kasangkapan lamang; hindi nito mapapalitan ang personal na pagsusuri sa kakayahang magbayad.
Isang praktikal na tip ang pagkuha ng screenshot o pagtatala ng mahahalagang bahagi ng offer bago kumpirmahin. Isulat ang halagang matatanggap, iskedyul ng bayaran, kabuuang ibabalik, at anumang singil na nakalista. Sa ganitong paraan, may sariling reference ka kapag kailangan mong balikan ang napagkasunduan, sa halip na umasa sa alaala lamang.
Mga pagbabagong makikita sa kasalukuyang bersyon
Ang kasalukuyang bersyon ay 1.0.42, habang inilabas ang app noong Marso 19, 2025. Dahil dito, tinitingnan ko ito bilang medyo bagong produkto na patuloy pang hinuhubog, hindi bilang isang matagal nang financial platform na tapos na ang pag-unlad. Ang version number ay mahalaga sa existing users dahil maaaring magbago ang screen flow, text instructions, o paraan ng pagproseso sa mga susunod na update.
Wala akong dahilan para ipalagay na bawat update ay awtomatikong magpapaganda sa lahat ng bahagi. Sa isang lending app, maaaring may maliliit na pagbabago sa form, verification, notification, o account flow na may malaking epekto sa user. Kaya bago mag-apply, makabubuting tingnan kung updated ang app at basahin muli ang kasalukuyang terms, kahit nagamit mo na ito dati.
Para sa bagong user, ang bersyon ay senyales na dapat maging mapanuri sa anumang bagong karanasan. Huwag agad ikumpara ang nakikita mo sa lumang tutorial o screenshot mula sa ibang tao. Kapag nagbago ang pagkakaayos ng mga button o impormasyon, maaaring iba rin ang tamang pagkakasunod-sunod ng mga hakbang. Mas ligtas sundin ang aktuwal na ipinapakita sa iyong device at basahin ang bawat screen.
Para naman sa existing user, ang pag-update ay hindi dapat ituring na simpleng maintenance lamang. Bago magpatuloy sa panibagong application, suriin kung tama pa ang profile details at kung malinaw pa rin ang repayment information. Ang lumang pagkaunawa sa proseso ay maaaring hindi sapat kung may binago sa kasalukuyang bersyon.
Epekto sa mga dating gumagamit
Kung nakagamit ka na ng app, malamang na ang pinakamahalagang pagbabago sa pakiramdam ay hindi lamang kung mas mabilis ang pag-open nito, kundi kung mas madaling maintindihan ang bawat commitment. Sa financial app, ang magandang user experience ay hindi puro bilis. Mas mahalaga kung malinaw kung ano ang hinihingi, ano ang susunod na hakbang, at ano ang mangyayari pagkatapos isumite ang application.
May trade-off dito. Ang mas maikling form ay maaaring mas convenient, pero hindi nito dapat bawasan ang transparency. Ang mas maraming confirmation screen ay maaaring nakakainis, pero maaari rin itong makatulong upang hindi aksidenteng pumayag ang user sa hindi niya nabasa. Sa paggamit ko, mas pipiliin ko ang kaunting dagdag na friction kung ang kapalit ay mas malinaw na pag-unawa sa loan.
Isang hindi gaanong napapansing workflow ang paghahanda bago buksan ang app. Ihanda muna ang pangunahing personal at financial information na lehitimong kailangan, tiyaking stable ang koneksyon, at gamitin ang sariling device na may lock screen. Hindi ito garantiya ng approval, pero binabawasan nito ang pagkakamali sa form at ang panganib na maiwan ang sensitibong session sa pampublikong device.
Pagkatapos ng application, huwag umasa lamang sa notification. Itago ang anumang reference o confirmation na ipinakita sa iyo at regular na suriin ang account status sa loob ng app. Kung may mensaheng hindi tugma sa inaasahan mo, huwag magpadala ng karagdagang impormasyon sa random na account o chat. Gamitin lamang ang opisyal na channel na ipinapakita sa mismong serbisyo.
Mga puwang na dapat paghandaan
Ang pangunahing limitasyon ng LIGHT KREDIT PH ay hindi ito kapalit ng mas malalim na financial planning. Nakatuon ito sa loan request, kaya kailangan mong gumawa ng sariling pagsusuri sa affordability. Hindi sapat na malaman kung kwalipikado kang humiram; dapat alam mo rin kung paano maaapektuhan ang susunod na mga linggo o buwan ng iyong cash flow.
Mayroon ding natural na friction sa anumang digital lending process. Maaaring kailanganin ang paulit-ulit na pag-check ng impormasyon, pag-aayos ng maling entry, o paghihintay sa status. Para sa taong nangangailangan ng pera sa loob lamang ng ilang minuto, maaaring maging problema ang ganitong uncertainty. Hindi ko ito gagamitin kung ang gastusin ay napakaagarang kailangan at wala akong sapat na oras para basahin at unawain ang buong kondisyon.
Ang isa pang puwang ay ang panganib ng maling paghahambing. Madalas ikumpara ng user ang lending app sa paghiram sa kaibigan o kamag-anak, pero magkaiba ang mga obligasyon at proseso. Maaari rin itong ikumpara sa bank loan o salary-based option, na posibleng mas mabagal ngunit mas pamilyar sa ilang borrower. Mas tamang ihambing ang kabuuang babayaran, due dates, penalties kung mayroon, at epekto sa iyong budget—hindi lamang ang bilis ng application.
Kung may access ka sa mas malinaw at mas pamilyar na alternatibo, gaya ng isang regulated financial product na naiintindihan mo na, maaaring iyon ang mas angkop. Kung kailangan mo naman ng maliit na halaga ngunit hindi mo kayang bayaran sa itinakdang iskedyul, hindi magiging mabuting sagot ang anumang installment loan. Sa ganitong kaso, mas mahalaga ang pag-aayos ng cash flow kaysa sa pagdagdag ng bagong obligasyon.
Mga tanong na dapat masagot bago ka pumayag
Bago isumite ang application, itanong sa sarili: magkano talaga ang matatanggap ko, magkano ang kabuuang ibabalik ko, at kailan eksaktong magsisimula ang bayaran? Huwag ipagpalit ang malinaw na sagot sa simpleng pangakong “emergency cash.” Ang mga numerong ito ang dapat maging batayan ng desisyon, hindi ang laki ng halagang puwedeng hiramin.
Tanungin din kung kaya mong bayaran ang installment kahit ma-delay ang sahod o magkaroon ng isa pang maliit na emergency. Kung ang sagot ay hindi, mataas ang risk na ang loan ay magdulot ng panibagong pangungutang. Sa aking pananaw, ang pinakamagandang borrower ay hindi ang taong pinakamabilis mag-apply, kundi ang taong may planong pambayad bago pa tumanggap ng pera.
Kung nag-aalala ka sa privacy, basahin ang mga permission at disclosure na ipinapakita ng app bago magpatuloy. Iwasang magbigay ng impormasyon na hindi malinaw kung bakit kailangan, at huwag gumamit ng pekeng detalye. Ang maling impormasyon ay maaaring magdulot ng rejection, delay, o problema sa account verification.
Kung hindi ka na sigurado matapos basahin ang terms, huminto muna. Ang paghinto ay mas ligtas kaysa sa pag-click dahil lamang sa pressure. Maaari mong ihambing ang offer sa ibang lehitimong option, kausapin ang pinagkakautangan tungkol sa payment arrangement, o maghintay hanggang magkaroon ng mas malinaw na budget.
Ano ang dapat bantayan sa mga susunod na update
Para sa isang bagong financial app, babantayan ko kung patuloy na magiging malinaw ang repayment details habang nadaragdagan ang users. Mahalaga ring makita kung maayos ang handling ng support concerns, kung madaling balikan ang account information, at kung hindi nagiging mas nakakalito ang application flow habang lumalawak ang serbisyo.
Babantayan ko rin ang consistency ng experience sa iba’t ibang Android device, lalo na dahil sinusuportahan nito ang Android 7.0 pataas. Ang malawak na compatibility ay kapaki-pakinabang, pero dapat manatiling maayos ang text, buttons, at verification steps sa mas lumang phones. Para sa user, ang simpleng problema sa display ay maaaring humantong sa maling entry o hindi nabasang kondisyon.
Sa huli, ang LIGHT KREDIT PH - Online Loan ay may malinaw na gamit: nagbibigay ito ng mobile starting point para sa mga Pilipinong naghahanap ng cash installment loan sa panahon ng emergency. Nagustuhan ko ang direktang pokus nito at ang pagiging libre sa pag-install, pero hindi ko hahayaang ang convenience ang magdikta ng desisyon ko. Ang pinakamahalagang feature dito ay ang kakayahan mong maintindihan at kayang bayaran ang loan.
Irerekomenda ko ito sa user na may tiyak na pangangailangan, maayos na repayment plan, at oras para suriin ang bawat kondisyon. Hindi ko ito irerekomenda sa taong naghahanap ng permanenteng dagdag sa kita, sa taong may sunod-sunod nang utang, o sa sinumang hindi komportable sa digital verification. Gamitin ito bilang isang opsyong kailangang pag-isipang mabuti—hindi bilang mabilis na shortcut palabas sa problemang pinansyal.
Mga madalas itanong
01Ano ang LIGHT KREDIT PH - Online Loan at paano ito ginagamit?
Ang LIGHT KREDIT PH ay isang online lending application na maaaring gamitin para magsumite ng loan application gamit ang mobile phone. Karaniwang kailangan mong gumawa ng account, ilagay ang personal at pinansyal na impormasyon, at maghintay ng resulta ng pagsusuri. Bago magpatuloy, basahin nang mabuti ang opisyal na terms, eligibility requirements, loan amount, interest, service fees, at kabuuang halagang babayaran.
02Ligtas ba gamitin ang LIGHT KREDIT PH at anong impormasyon ang hinihingi nito?
Ang kaligtasan ng paggamit ay nakadepende sa kung paano pinoprotektahan ng app ang iyong data at kung lehitimo ang operator nito. Maaaring humingi ang application ng pagkakakilanlan, contact details, impormasyon sa trabaho, at iba pang dokumento para sa verification. Suriin ang privacy policy, permissions, developer details, at mga review bago magbigay ng sensitibong impormasyon. Huwag ibahagi ang password, OTP, o banking PIN.
03Magkano ang maaaring mahiram at magkano ang aktuwal na babayaran?
Ang halaga ng loan, interest rate, processing fee, due date, at repayment terms ay maaaring mag-iba depende sa resulta ng assessment at sa kasalukuyang offer ng app. Huwag umasa sa ipinapakitang maximum amount lamang; tingnan ang netong halagang matatanggap at ang kabuuang repayment bago tanggapin ang loan. Kung hindi malinaw ang computation o may nakatagong singil, mas mabuting huwag munang magpatuloy.
04Ano ang mga kinakailangan para maaprubahan ang loan application?
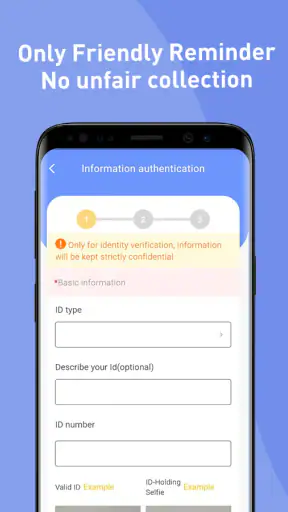
Maaaring kailanganin ng aplikante na nasa tamang edad, may valid government-issued ID, aktibong mobile number, at mapapatunayang tirahan o pinagkakakitaan. Maaari ring magsagawa ang lender ng credit assessment at verification bago magdesisyon. Hindi garantisado ang approval kahit kumpleto ang requirements, at dapat iwasan ang sinumang humihingi ng malaking advance payment kapalit ng siguradong approval.
05Ano ang dapat malaman tungkol sa pagbabayad at late payment sa LIGHT KREDIT PH?
Bago manghiram, alamin ang eksaktong due date, available payment channels, confirmation process, at mga posibleng penalty kapag nahuli. Ang missed payment ay maaaring magdulot ng dagdag na bayarin at posibleng makaapekto sa iyong credit record, depende sa patakaran ng lender. Magbayad lamang sa opisyal na channel, itago ang resibo, at makipag-ugnayan agad sa customer support kung may problema sa repayment.


